从限塑到禁塑 可降解塑料迎黄金发展期,生态环境材料站上风口
一、政策驱动:限塑令升级为禁塑令
2020年,国家发改委、生态环境部联合发布《关于进一步加强塑料污染治理的意见》,标志着我国塑料污染治理进入新阶段。 compared with the previous "塑料限制令", this new policy explicitly prohibits the production and sale of certain disposable plastic products in specific areas and times, and sets a clear timetable for the phase-out of non-degradable plastic products. By 2025, the production and sale of disposable plastic products will be further restricted, and the development and application of alternative products will be actively promoted.
这一政策转变背后,是日益严重的塑料污染问题。据统计,全球每年生产约3亿吨塑料,其中约800万吨流入海洋,对生态环境造成巨大威胁。传统塑料难以降解,在自然环境中可存留数百年,破碎后形成的微塑料已进入食物链,威胁人类健康。
二、可降解塑料:生态环境材料的核心赛道
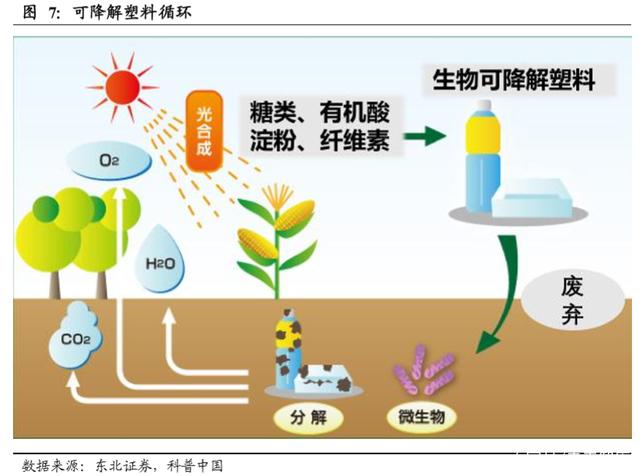
可降解塑料是指在特定环境条件下,通过微生物作用自然降解为水、二氧化碳等物质的塑料。根据原料来源,可分为生物基可降解塑料(如PLA、PHA)和石油基可降解塑料(如PBAT、PBS)。其中,PBAT和PLA是目前产业化程度最高、应用最广的品种。
1. PBAT:成熟度最高的可降解材料
PBAT(聚己二酸/对苯二甲酸丁二酯)具有优异的柔韧性和耐热性,可用于生产购物袋、垃圾袋、农用地膜等。我国PBAT产能已突破百万吨,技术成熟,成本相对较低,是当前禁塑令下最主要的替代材料。
2. PLA:生物基可降解塑料的明星
PLA(聚乳酸)以玉米、甘蔗等可再生资源为原料,具有良好的生物相容性和可降解性,广泛应用于餐具、包装、纺织等领域。随着丙交酯合成技术的突破,我国PLA产能正在快速扩张,未来有望成为主流品种。
3. PHA:极具潜力的下一代材料
PHA(聚羟基脂肪酸酯)由微生物合成,可在海洋环境中降解,被誉为“下一代可降解塑料”。但目前成本较高,产业化仍处起步阶段,未来在高端医用、海洋可降解等领域具有广阔前景。
三、市场空间:千亿级蓝海市场启动
据测算,到2025年,我国可降解塑料需求量将达到238万吨,市场规模超过500亿元;到2030年,需求量有望突破400万吨,市场规模近千亿元。其中,一次性餐具、塑料袋、农膜等领域将成为主要增长点。
从全球看,欧盟、美国、日本等发达经济体也在加速推进禁塑政策,可降解塑料国际市场空间同样巨大。我国作为全球最大的塑料生产国和消费国,可降解塑料产业具备完整的产业链和成本优势,有望在全球竞争中占据主导地位。
四、产业链分析:上游原料、中游制造、下游应用
可降解塑料产业链上游为石化产品(如PTA、BDO、己二酸)和生物质原料(如玉米、甘蔗);中游为可降解塑料树脂生产;下游为制品加工和应用,包括包装、餐饮、农业、纺织等。
目前,国内已形成较为完整的产业链,但部分关键原料(如丙交酯)仍依赖进口。随着技术突破和产能释放,产业链自主可控能力将不断提升。
五、挑战与机遇:成本、技术与标准
尽管前景广阔,可降解塑料产业发展仍面临诸多挑战:
- 成本高:可降解塑料价格普遍是传统塑料的2-3倍,影响市场推广。
- 技术瓶颈:部分品种(如PHA)生产工艺复杂,成本居高不下。
- 标准缺失:可降解塑料的降解性能评价标准尚不完善,市场存在“伪降解”乱象。
- 回收体系不健全:可降解塑料需配套专门的回收和处理体系,目前尚不成熟。
挑战中蕴含机遇。随着政策支持力度加大、技术不断进步、规模化效应显现,可降解塑料成本有望逐步下降,市场渗透率将快速提升。
六、投资建议:关注技术领先的龙头企业
在禁塑令驱动下,可降解塑料行业迎来黄金发展期。建议关注以下方向:
- 技术领先的龙头企业:具备自主核心技术、产能规模优势的企业将率先受益。
- 产业链一体化企业:拥有上游原料或下游应用渠道的企业,抗风险能力更强。
- 创新型企业:在PHA、聚乙醇酸(PGA)等新兴领域布局的企业,具备长期成长潜力。
七、
从“限塑”到“禁塑”,政策升级为可降解塑料产业按下加速键。作为生态环境材料的重要组成部分,可降解塑料不仅是解决塑料污染的关键路径,更是推动绿色低碳发展、实现“双碳”目标的重要抓手。在政策、技术、市场三重驱动下,可降解塑料产业正迎来前所未有的黄金发展期。
未来已来,可降解塑料的春天,正在到来。